

BRIGHT FUNDADMIN
LP不得收取业绩报酬,最新要求!
■ 如需私募基金架构设计、备案合规咨询等服务,欢迎联系积募(400-1090-220)。
上周,中基协发布《私募基金登记备案动态(第五期)》,其中涉及私募股权基金业绩报酬设置不合理的相关案例,对实务中经常遇到的“SLP架构”影响比较大,一起来简单看一下。
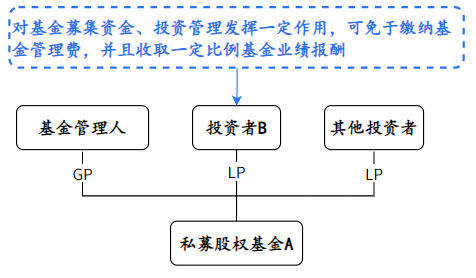
中基协在第五期登记备案动态中提到了一个案例,如上图所示,私募管理人提交合伙型私募股权基金A备案申请。
根据合伙协议约定,投资者B作为基金LP,对基金募集资金、投资管理发挥一定作用,可免于缴纳管理费,并且收取一定比例业绩报酬。此处的业绩报酬,是指超额收益中向管理人分配的20% carry,不包含向LP分配的80%。
中基协在案例分析中提出,该架构存在两个问题:
1、投资者权责利不对等
中基协认为,投资者B作为LP,不得行使基金募集资金、投资管理等管理人核心职责,业绩报酬与基金管理人核心职能直接相关,投资者B基于对基金募集资金、投资管理做出的贡献收取业绩报酬,与其在基金中的LP身份存在一定冲突,属于权责利不对等情形,业绩报酬分配的合理性和必要性不足。
除了协会上面说的这些,在法律层面,LP不执行合伙事务,不得对外代表合伙企业,其身份决定了它不承担基金管理人的职责。业绩报酬在私募基金的利益分配结构中,对应的是管理人运用专业能力创造超额收益的对价。如果LP以“在募集或投资管理中发挥作用”为由收取业绩报酬,实质上是将管理人核心职能的经济利益部分转移给了一个不承担相应职责与责任的主体。实务中,虽然部分SLP的核心组成人员是管理人及其投资管理团队,实质上担任了基金投资管理的工作,但从基金架构各角色的法律地位、职能职责来看,是没有合理性和必要性的。
2、不符合私募基金特征和运作规律
中基协指出,基金因投资者B对基金做出的贡献,向其支付相关对价属自身的商业安排,但不应在基金内部通过向有限合伙人分配业绩报酬的方式实现,与当前私募基金特征和运作规律不符,容易涉及利益输送、不公平对待投资者等问题。
中基协的上述分析体现了对交易实质的关注。LP如果确实为基金提供了募集或投资方面的协助,由此产生的对价可以构成管理人与该LP之间的外部商业安排。但这一安排不应在基金内部、以向LP分配业绩报酬的方式来实现。业绩报酬是基金层面对管理职能的定价机制,将其用于向LP支付对价,偏离了该机制的功能定位,也容易引发利益输送和不公平对待投资者的风险。
综上,协会向管理人明确LP不应收取业绩报酬,并要求调整私募股权基金A业绩报酬的相关安排。
与上述案例相关性比较大的是“SLP架构”,常见于私募股权、创投基金。SLP在法律上属于LP,但享有特殊权利/义务安排,多为管理人实控人、核心团队、高管/员工持股平台,常作为团队跟投、内部激励、税务优化的载体。
管理人设立SLP大多出于商业诉求,即分享后端业绩报酬,可以实现较好的经济效果。当然,SLP分享的业绩报酬通常是在管理人可获得的20%收益分配中进行二次分配,不与其他LP争利。
在之前的实务操作中,SLP分享后端业绩报酬,有不同的模式:
1️⃣ SLP不分享业绩报酬。
2️⃣ SLP参与收益追补,与GP的比例自行商定。
3️⃣ SLP分享业绩报酬:在所有LP收回全部实缴出资额及门槛收益之后,剩余部分的20%由GP和SLP进行二次分配。
另外,部分基金合伙协议中还会赋予SLP一些特殊权利,比如不承担管理费、不按出资缴付节奏缴款等。
中基协此次在《私募基金登记备案动态(第五期)》提及的LP不得收取业绩报酬案例影响比较大的可能就是SLP架构。
中基协的这一监管要求并非突然出现。自2025年以来,协会已经在私募基金备案反馈意见中多次提及“特殊有限合伙人不得收取基金业绩报酬”的窗口指导口径,比如以下几个:
1、SLP收取业绩报酬,请出具补充协议修改相关业绩报酬分配安排。
2、特殊有限合伙人不得收取基金业绩报酬,请修改LPA中相关安排,同时管理人收取的业绩报酬不得低于CO-GP收取的业绩报酬,请在LPA明确约定业绩报酬的收取主体。
3、有限合伙人不得收取业绩报酬,目前合伙协议约定特殊有限合伙人与管理人共同享受业绩报酬,请校实并修改相关条款约定。
此次,协会第五期登记备案动态以正式案例的形式明确LP的业绩报酬收取边界,对之前分散的备案口径进行了系统化确认。需要关注的是,对于SLP来说,其法律身份是LP,不能因其“特殊”而取得与管理人相同的业绩报酬收取资格。
需要区分的是,LP基于其出资人身份获得的收益分配,与基于对基金管理所做出的贡献而获得的业绩报酬,在法律性质上并不相同。前者是资本回报,后者是管理对价。案例所否定的,是后者,而非LP正常参与基金收益分配的权利。
后续,建议管理人在拟定合伙协议时,审慎核查其中是否存在将业绩报酬的收取权部分配置给LP/SLP的条款,但需同步保障LP正常的投资回报安排,不得搞错或混淆概念。
对于私募股权、创业投资基金管理人来说,在后续进行业绩报酬条款设计时,建议关注以下几点事项:
1、确认业绩报酬收取主体的唯一性
基金合伙协议中,业绩报酬的收取主体应当限定为管理人或管理人依法担任的执行事务合伙人,不应出现LP参与业绩报酬分配的安排。
如果存在SLP分享Carry的条款,建议进行调整,不应在基金层面直接向其分配业绩报酬,协议相关条款表述上避免将SLP直接约定为业绩报酬的收取方。
如果设置SLP的本质目的是管理人对自身所获业绩报酬进行内部再分配,可以通过其他形式实现。
2、区分“外部商业安排”与“基金内部报酬分配”
如果LP确实在募集或项目获取中提供了协助,管理人可以考虑在管理人层面与该主体另行作出商业安排,或者设计双GP架构,而不是将该对价嵌入基金业绩报酬条款。
基金层面的费用与报酬结构应当保持功能上的清晰性:管理费对应基金管理服务,业绩报酬对应超额收益创造,两者均应以管理职责的承担为正当性基础。
另外,若LP在资金募集或项目获取中提供了协助,管理人还应当注意不得违规委托他人募集资金,不得从事通道业务,投资决策、项目尽调、项目筛选等职责应当由管理人承担,而非LP。
3、关注公平对待投资者问题
案例中提及个别LP可以免缴管理费、收取业绩报酬。SLP基于其与管理人的关联关系或跟投安排免缴管理费,在实务中并未禁止,但需要接受公平对待投资者原则的检验。管理人不宜将免缴管理费视为一项中性的商业让步,而应评估其是否导致同一基金中不同投资者在费用负担上出现缺乏合理依据的差异。
—— 本文包含广告

课程学习咨询
微信: jmxxw-220
入群/内容授权
| 微信: jmxdj-220
